走行距離課税は2026年に導入される?国会答弁とEV税制の行方を徹底解説
「走行距離課税が2026年から始まる」「車に乗れば乗るほど税金が高くなる」――。こうした情報がインターネット上で話題になるなか、自動車を日常的に利用する人々の間で、新たな税負担への不安が広がっている。特に、通勤や買い物に車が欠かせない地方在住者にとって、走行距離に応じた課税は家計を左右する問題だ。 (あわせて読みたい:鈴木奈々の「エロ画像」は本物?公式写真・水着写真と転載の真相を2026年検証)
しかし、2026年10月30日現在、走行距離課税は導入されていない。注目すべきなのは、2026年5月29日の衆議院財務金融委員会で、片山さつき財務相が「政府として具体的に検討しておりません」と明確に答弁したことだ。一方、EV(電気自動車)の普及やガソリン税の暫定税率廃止を受け、自動車関係諸税の見直し自体は進んでいる。走行距離課税と、実際に進められているEV向けの課税見直しは、分けて理解する必要がある。
📌 【この記事の重要ポイントまとめ】
- 2026年の導入予定:走行距離課税は2026年10月現在、政府による具体的な検討も導入決定もされていない。
- 国会答弁:2026年5月29日、片山さつき財務相が衆議院財務金融委員会で具体的な検討を否定した。
- EV向け税制:2028年5月以降、EV・PHEVを対象とした車両重量に応じた新たな負担の導入が予定されているが、走行距離課税とは別制度である。
【2026年最新】走行距離課税はいつから導入される?5月29日の国会答弁で判明した政府の見解
最初に押さえておきたいのは、走行距離課税について政府がどのような立場を取っているかという点だ。
2026年5月29日に開かれた第221回国会・衆議院財務金融委員会では、電気自動車とガソリン税収の関係、自動車税制の今後の方向性などが議論された。そのなかで、走行距離課税の実施方針について質問が出ている。
片山さつき財務相が2026年5月29日に示した答弁
質疑では、EVにはガソリン税や地方揮発油税が発生しないことを踏まえ、将来的な税負担の公平性について問題提起が行われた。
質問者は、前年11月の参議院予算委員会などで示された政府の見解を確認し、走行距離課税を実施する考えがないという認識に変化があるかを尋ねた。
「これまでも国会における答弁で申し上げているとおり、御指摘のいわゆる走行距離課税について、政府として具体的に検討しておりません。」
これは片山さつき財務相が2026年5月29日の衆議院財務金融委員会で述べた答弁だ。
重要なのは、「導入時期を調整している」「制度設計を進めている」という説明ではなく、政府として具体的に検討していないと明言した点である。
したがって、2026年中に走行距離課税がスタートするという情報には、国会で確認できる根拠がない。税率や徴収方法、対象車種、施行日についても、政府が決定した制度は存在しない。
2026年3月5日の本会議でも同じ見解
今回の答弁だけが特別なものだったわけではない。
2026年3月5日の衆議院本会議でも、走行距離課税や出力課税について質問があり、政府側は具体的に検討しているわけではないと説明している。
一方、自動車関係諸税全体については、国と地方を通じた安定的な財源確保、公平・中立・簡素な課税の在り方などを中長期的な視点から検討する方針が示された。
つまり、政府が自動車税制全体の改革を否定しているわけではない。走行距離課税という特定の方式について、具体的な検討段階に入っていないということだ。
2026年10月現在の導入状況
- 走行距離課税の導入決定:なし
- 具体的な税率の公表:なし
- 正式な施行日の発表:なし
- 政府による具体的な制度検討:なし
- 自動車関係諸税全体の見直し:継続中
これらを踏まえると、「2026年から走行距離課税が始まる」という見出しは、現実の政策状況と一致しない。将来の制度変更の可能性と、現在決まっている税制を混同しないことが大切だ。

【なぜ議論される?】EV普及とガソリン税収の関係、暫定税率廃止の影響
走行距離課税が話題になる背景には、日本の自動車税制が抱える構造的な問題がある。
従来の自動車税制は、ガソリンや軽油を消費する車が道路を利用することで、燃料に関係する税金を負担する仕組みを採用してきた。しかし、電気自動車はガソリンを使用しない。そのため、ガソリンに課される揮発油税や地方揮発油税を負担しない。
EVが増えるとガソリン税収はどうなる?
ガソリン税は、ガソリンの消費量に応じて発生する税金だ。EVへの乗り換えが進み、国内のガソリン消費量が減少すれば、揮発油税の課税対象も縮小する。
一方で、EVもガソリン車と同じように道路を利用する。車両重量や走行距離によっては道路の維持管理に関係する負担も発生するため、動力源の違いだけで税負担に差が生じることについて、公平性の観点から議論が続いている。
ただし、ガソリン税収の変化はEV普及だけで決まるものではない。燃費性能の向上、ガソリン消費量、景気、燃料価格なども影響する。
財務省の2026年度予算資料では、揮発油税等の予算額は1兆1,560億円とされている。自動車関係の財源を考えるうえで、燃料課税が依然として大きな役割を持っていることが分かる。
2025年末から2026年にかけてガソリン税制も変更
走行距離課税をめぐる議論を理解するうえで、ガソリン税の暫定税率廃止も見逃せない。
与野党6党は2025年11月、ガソリン税と軽油引取税の暫定税率を廃止することで合意した。その後、ガソリン税の暫定税率は2025年12月31日に廃止され、軽油引取税の当分の間税率は2026年4月1日に廃止された。
税率変更の内容は次のとおりだ。
- ガソリン:1リットル当たり53.8円から28.7円へ変更。
- 軽油:1リットル当たり32.1円から15円へ変更。
ガソリンについては、揮発油税と地方揮発油税を合わせた税率が1リットル当たり25.1円引き下げられた計算になる。
政府は暫定税率廃止によるガソリンの減税額を年間約1兆円と説明しており、国と地方の安定財源をどう確保するかが重要な課題になっている。
ただし、この財源問題が直ちに走行距離課税の導入につながるわけではない。2026年度の税制改正でも、ガソリン税の暫定税率廃止と走行距離課税は別々の政策課題として扱われている。
走行距離課税はEVとガソリン車の負担差を埋められるのか
仮に走行距離課税を導入すれば、ガソリン車かEVかに関係なく、一定の走行距離に応じて負担を求められる。
ガソリンを使わないEVにも、道路を利用することに対する負担を求められる点は、制度設計上のメリットだ。
一方、車両重量や道路への負荷、地域ごとの移動事情を無視して単純に走行距離だけで課税すると、別の不公平が生まれる可能性もある。
この問題が、走行距離課税をめぐる議論が簡単に進まない理由の一つとなっている。
【仕組みと計算方法】走行距離課税はいくらになる?税額シミュレーションで検証
走行距離課税とは、車が一定期間に走った距離に応じて税金を課す仕組みだ。英語ではマイル単位の課税を含め、Mileage-based TaxやVehicle Miles Traveled Taxなどと呼ばれる。
日本では具体的な税率も徴収方法も決まっていないが、制度の基本的な考え方は比較的シンプルだ。
基本的な計算式
仮に1km当たりの税率を設定する場合、計算式は次のようになる。
年間の走行距離 × 1km当たりの税率 = 年間の走行距離課税額
例えば、1km当たり10円という仮定なら、年間1万kmを走る車の税額は10万円となる。
ただし、これは制度の仕組みを理解するための仮定であり、政府が発表した税率ではない。実際の導入案や決定済みの金額として受け取らないよう注意したい。
走行距離別の税額シミュレーション
1km当たり5円、10円、15円という3つの仮定を使い、年間走行距離別に計算すると以下のようになる。
1km当たり5円の場合
- 年間5,000km:25,000円
- 年間10,000km:50,000円
- 年間15,000km:75,000円
1km当たり10円の場合
- 年間5,000km:50,000円
- 年間10,000km:100,000円
- 年間15,000km:150,000円
1km当たり15円の場合
- 年間5,000km:75,000円
- 年間10,000km:150,000円
- 年間15,000km:225,000円
この試算から分かるのは、税率が同じなら、走行距離が2倍になると税額も2倍になるということだ。
年間15,000km以上を走る通勤利用者や営業車、地方の生活車両では、走行距離の短い都市部の車より負担が大きくなる可能性がある。
走行距離をどのように測定するのか
実際に制度を設ける場合、走行距離の確認方法が大きな問題となる。
想定される方式には、主に次のようなものがある。
- 車検時の走行距離確認:車検証に記録される走行距離を利用する方法。追加の通信設備が不要で、比較的導入しやすい。
- 車載通信システム:車両から走行情報を取得する方法。距離を細かく把握できる一方、設備や通信環境の整備が必要になる。
- GPSなどの位置情報:移動距離を把握する方法。走行地域や道路の種類を区別できる可能性があるが、個人情報保護の問題が大きい。
日本政府は2026年10月現在、これらの方式から正式な徴収方法を選択していない。
特にGPS方式は、税金の計算に必要な情報と、個人の移動履歴というプライバシー性の高い情報をどう区別するかが課題になる。
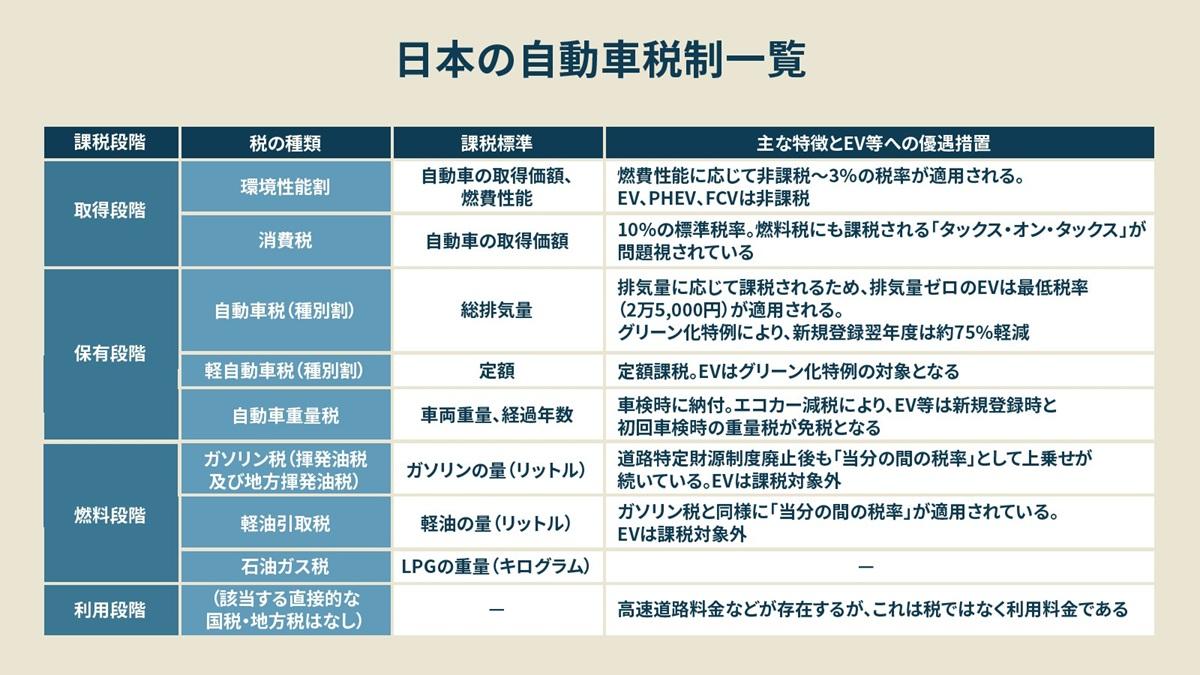
【現行制度と徹底比較】自動車税・重量税・ガソリン税はどう違う?2026年度税制改正の重要ポイント
走行距離課税を理解するには、現在の自動車関連税制と比較することが欠かせない。
自動車には、購入時、保有時、使用時など複数の段階で税金が課されている。2026年度には一部の制度が変更されたほか、EVに対する将来の課税方式も具体的な方向性が示されている。
現行税制と走行距離課税の違い
| 税金・制度 | 主な課税基準 | 2026年10月現在の状況 |
|---|---|---|
| 走行距離課税 | 年間の走行距離 | 政府による具体的な検討なし |
| 自動車税 | 排気量・用途など | 原則として毎年課税。2026年4月から種別割の名称を自動車税に変更 |
| 軽自動車税 | 車種・用途など | 原則として毎年課税 |
| 自動車重量税 | 車両重量・車検期間・経過年数など | 車検などの際に納付する国税 |
| ガソリン税 | ガソリンの消費量 | 2025年12月31日に暫定税率廃止 |
| 軽油引取税 | 軽油の引取量 | 2026年4月1日に当分の間税率廃止 |
| 自動車税環境性能割 | 自動車の取得価額・環境性能 | 2026年3月31日をもって廃止 |
| EV・PHEV向け重量に応じた利用段階の負担 | 車両重量 | 2028年5月1日以降の車検から適用予定。税率は今後決定 |
この比較で注目したいのは、走行距離課税が実施されていない一方、車両重量を基準とするEV向けの負担見直しは具体化していることだ。
2026年度与党税制改正大綱に盛り込まれた内容
2026年度与党税制改正大綱は、2025年12月19日に自由民主党と日本維新の会によって決定され、同月26日に政府の税制改正大綱が閣議決定された。
自動車関係諸税については、環境性能割の廃止、エコカー減税の見直し、EVなどの動力源の違いによる税負担の公平性確保が盛り込まれている。
特に重要なのは、EV・PHEVを対象とする利用段階の負担の見直しだ。
具体的には、自家用乗用車のEV・PHEVについて、車両重量に応じた一定の負担を求める方向が示された。現行の自動車重量税の特例加算分として車検時に徴収する仕組みを設け、2028年5月1日以降の車検から適用する方針である。
ただし、具体的な税率や制度の詳細は2027年度税制改正で検討し、法制化する予定とされている。
2028年度以降はEVの保有段階の税制も変わる
もう一つ見逃せないのが、EV・FCVの保有段階における課税見直しだ。
2028年度以降に新車新規登録を受けるEV・FCVの乗用車について、車両重量に応じた自動車税の課税方式を導入する方針が示されている。
具体的な税率は、2027年度税制改正において結論を得る予定だ。平均的な税率水準については、EV以外の自動車の現行平均税率と同水準を基本とする考え方が示されている。
ここで誤解してはいけないのは、これらが走行距離課税ではないという点だ。
EVに対する新たな負担が予定されているからといって、すべての車に走行距離に応じた税金が導入されるわけではない。2026年に進んでいるのは、あくまで既存の自動車税制を重量や環境性能などの観点から見直す動きである。
【メリット・デメリット】走行距離課税への反対意見と地方在住者への影響
走行距離課税には、税負担の公平性を高められる可能性がある一方、生活環境によって負担が偏るという問題もある。
賛成・反対の議論を理解するには、制度の理論的なメリットと、実際に車を利用する人々の生活への影響を分けて考える必要がある。
走行距離課税のメリット
1.EVとガソリン車の負担差を縮小できる
EVはガソリンを消費しないため、ガソリン税を負担しない。走行距離を課税基準にすれば、動力源に関係なく道路利用に応じた負担を求めることができる。
2.走行量に応じた負担になる
年間数千kmしか走らない人と、年間数万km走る人を同じ条件で扱う必要がなくなる。走行距離に応じた課税という考え方は、利用者負担の原則と相性がよい。
3.燃料消費量に依存しない税収基盤を構築できる
EVの普及によってガソリン消費量が減っても、道路利用に応じた課税を続けられる。長期的な税収の安定化という観点では、一つの選択肢になる。
走行距離課税のデメリット
1.地方在住者の負担が増えやすい
都市部では鉄道やバスなどの公共交通機関を利用できる地域が多い一方、地方では通勤、通院、買い物、子どもの送迎などに車が欠かせない地域がある。
こうした地域で年間走行距離に応じた税金が課されれば、生活に必要な移動を減らしにくい人ほど負担が大きくなる。
同じ所得水準でも、住んでいる地域によって税負担に差が生じる可能性がある点は、制度設計上の大きな課題だ。
2.物流や事業者のコストが増える
配送トラック、営業車、介護サービスの送迎車など、仕事で長距離を走る車両にも影響する可能性がある。
事業者の負担が増えれば、運送料や商品価格、サービス料金に転嫁されることも考えられる。
3.プライバシー保護の問題がある
走行距離を正確に把握するためにGPSや通信機能を使う場合、位置情報の管理が問題になる。
自宅、勤務先、病院、訪問先などの移動履歴が税務目的で収集されることへの抵抗感は小さくない。
4.ガソリン税などとの二重負担が懸念される
走行距離課税を新設する際に既存の燃料課税や自動車税をどう扱うのかは重要な論点だ。既存税制をそのまま残して新税を追加すれば、実質的な増税になる可能性がある。
日本自動車工業会も反対姿勢を表明
自動車業界からも慎重な意見が出ている。
2022年11月、日本自動車工業会の永塚誠一副会長は、走行距離課税について、国民的議論のないまま導入することに反対する考えを表明した。
反対の理由として挙げられたのは、地方在住者や物流事業者など、移動距離の長い人々の税負担が増えること、さらに電動車の普及に悪影響を与える可能性があることだ。
自動車業界の懸念は、単純な税負担の問題にとどまらない。日本の自動車市場の競争力や、EVへの移行を促す政策との整合性にも関わっている。
また、2025年11月には片山財務相が参議院予算委員会で走行距離課税を具体的に検討していないと答弁しており、2026年5月29日の答弁でも同じ立場が確認された。
なお、これらは自動車業界や政府関係者の見解であり、国民全体の賛否を数値化した世論調査とは異なる。賛成・反対の割合を示す確定的な全国調査結果として扱うことはできない。
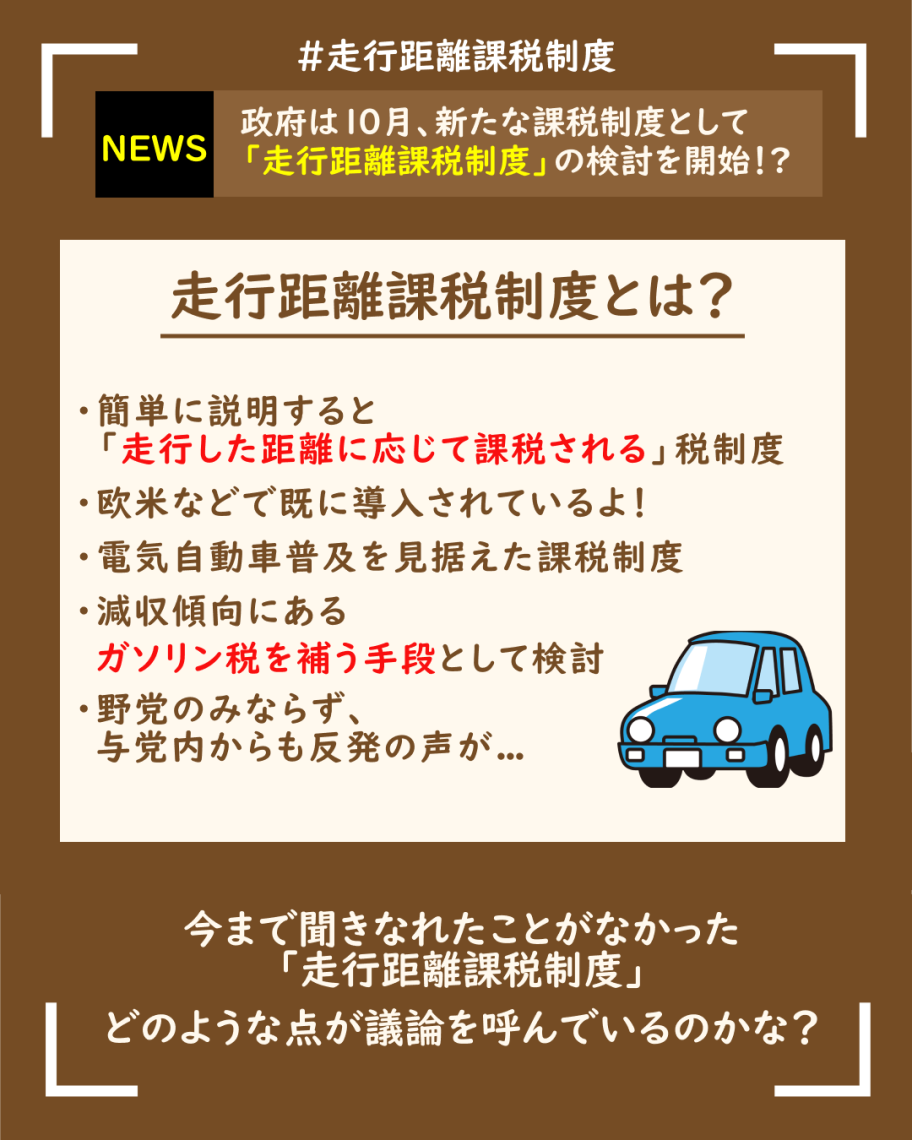
【なぜ導入されない?】走行距離課税が実現しない5つの構造的理由と今後の見通し
走行距離課税は、EV普及による税収構造の変化という合理的な問題意識から生まれた議論だ。それでも2026年現在、具体的な制度化には至っていない。
その背景には、単純に税金を計算するだけでは解決できない複数の問題が存在する。
理由1:地方と都市部の負担格差を解消しにくい
走行距離だけで課税すると、移動の必要性が高い地域ほど税負担が増えやすい。
公共交通機関が充実した都市部と、車が生活インフラになっている地方を同じ基準で扱えば、地域間の公平性が損なわれる可能性がある。
地方在住者向けの軽減措置を設ける場合も、対象地域や対象者の基準をどう決めるのかという問題が生じる。
理由2:走行距離の測定と徴収にコストがかかる
車検時に走行距離を確認する方法は比較的簡単だが、車検の間に走った距離をどのように扱うか、途中で車を売却した場合にどう精算するかなど、細かな制度設計が必要になる。
GPSなどを使えば情報を詳細に取得できる一方、通信設備の整備、情報管理、セキュリティー対策などの費用が発生する。
理由3:既存の自動車税制との整理が必要
現在の自動車ユーザーは、自動車税、軽自動車税、自動車重量税、燃料に関係する税金などを負担している。
新たな課税方式を導入するなら、既存の税金を維持するのか、一部を廃止するのか、税率を調整するのかを決めなければならない。
新税を追加するだけでは、国民の理解を得ることは難しい。既存制度の整理とセットで議論する必要がある。
理由4:自動車産業やEV普及政策との調整が必要
日本の自動車産業にとって、税制は新車販売や電動車への投資にも影響する。
EVの普及を政策として後押ししながら、EVに新たな税負担を求める場合、消費者の購入意欲を損なわない仕組みが必要になる。
政府は2026年度税制改正で、EV・PHEVの重量に応じた負担を検討する方向を示した。これは、走行距離課税を導入するよりも、既存の重量税の仕組みを活用する方向性を示す政策の一つだ。
理由5:国民の納得を得るための説明が必要
税制変更では、税金を集める理由だけでなく、集めた財源を何に使うのかも重要になる。
道路の維持管理に必要な費用、公共交通機関の整備、地方財政への配分などについて十分な説明がなければ、走行距離課税への理解は広がりにくい。
特に、ガソリン税の暫定税率廃止に伴う代替財源の問題があるなか、新しい自動車課税を追加することには慎重な検討が求められる。
今後注目すべき2027年・2028年の税制改正
2026年10月時点で、走行距離課税の導入日程は存在しない。しかし、自動車税制全体では今後の重要な節目が決まっている。
- 2027年度税制改正:EV・PHEVに対する車両重量に応じた負担の具体的な税率や制度を検討する予定。
- 2028年5月1日:EV・PHEVを対象とする利用段階の重量に応じた負担について、車検時の適用開始が予定されている。
- 2028年度以降:新車新規登録を受けるEV・FCVの自動車税について、重量に応じた課税方式を導入する方針。
この3つの動きは、走行距離課税の導入スケジュールではない。今後の自動車税負担を考えるうえで、実際に確認すべき制度変更である。
【よくある質問】走行距離課税に関するFAQ
Q1:走行距離課税は2026年から導入されますか?
2026年10月現在、導入されていない。2026年5月29日の衆議院財務金融委員会で、片山さつき財務相は政府として具体的に検討していないと答弁している。導入日も決まっていない。
Q2:走行距離課税はいつから始まる予定ですか?
正式な導入予定日は発表されていない。2027年度や2028年度に予定されているEV向けの重量に応じた課税見直しは、走行距離課税とは別の制度である。
Q3:走行距離課税が導入されたら年間いくらになりますか?
税率が決まっていないため、実際の税額は計算できない。仮に1km当たり10円なら、年間1万kmで10万円となるが、これは説明用の試算であり、政府が発表した税率ではない。
Q4:EVに乗っている人も走行距離課税の対象になりますか?
仮に動力源を問わない走行距離課税が将来導入されれば、EVも対象になる設計は考えられる。ただし、現在そのような制度は決定されていない。2028年以降に予定されるEV向けの重量課税とは区別する必要がある。
Q5:地方在住者は走行距離課税で不利になりますか?
走行距離だけで税額を決める制度なら、通勤や通院などで長距離を移動する地方在住者の負担が増える可能性がある。地域別の軽減措置や公共交通機関の利用状況を考慮するかどうかが、将来制度化する場合の重要な論点になる。
Q6:ガソリン税の暫定税率廃止と走行距離課税は関係がありますか?
どちらも自動車関係の税収や財源確保に関係する政策課題だが、同じ制度ではない。ガソリン税の暫定税率は2025年12月31日に廃止され、走行距離課税は2026年10月現在、政府による具体的な検討が行われていない。
まとめ:走行距離課税の2026年導入はなし!今後はEV向け税制改革に注目
2026年10月30日現在、走行距離課税が日本で導入されるという決定はない。2026年5月29日の衆議院財務金融委員会では、片山さつき財務相が政府として具体的に検討していないと答弁しており、2026年中の導入を裏付ける政策上の根拠も確認できない。
一方、EVの普及やガソリン税収の変化を背景に、自動車関係諸税の見直しは進んでいる。2026年度税制改正では環境性能割が廃止され、軽油引取税の当分の間税率も廃止された。さらに2028年には、EV・PHEVに対する重量に応じた利用段階の負担が予定されている。
【プロの結論】本当に注目すべきなのは走行距離課税より自動車税制全体の再編
今回の問題の本質は、EVがガソリンを使わないことによって生じる税収構造の変化と、道路を利用する人々の負担をどう公平にするかという点にある。
走行距離課税には、利用量に応じて負担を求められる利点がある。しかし、地方在住者への負担集中、物流コストの増加、個人情報保護、徴収システムの整備など、解決すべき課題も多い。
今後、制度変更の情報を確認するときは、次の3点を判断基準にするとよい。
- 政府の正式発表があるか:検討の話題と、法案提出・制度決定を区別する。
- 税金の計算基準は何か:走行距離なのか、車両重量なのか、排気量なのかを確認する。
- 既存税制との関係はどうなるか:新税の追加なのか、既存税の置き換えなのかを見極める。
「2026年から走行距離課税が始まる」という情報に過度に不安を感じる必要はない。現時点で現実に備えるべきなのは、決定済みの税制変更と、2027年度・2028年度に向けて進むEV関連の課税見直しだ。
自動車は単なる移動手段ではなく、地方では生活を支える重要なインフラでもある。今後の税制改革では、税収の確保だけでなく、地域ごとの移動事情や自動車産業の競争力、家計への影響をどこまで考慮できるかが問われることになる。
主要な一次資料・根拠資料
- 衆議院「第221回国会 財務金融委員会 第10号」(2026年5月29日)
- 国会会議録「第221回国会 本会議 第5号」(2026年3月5日)
- 財務省「令和8年度税制改正の大綱」
- 自由民主党・日本維新の会「令和8年度与党税制改正大綱」
- 環境省「令和8年度与党税制改正大綱を踏まえた車体課税について」
- 国税庁「自動車重量税のあらまし」
- 財務省「令和8年度税制改正(国税)等について」 (あわせて読みたい:【結婚・独身の理由】鈴木蘭々に旦那や子どもはいる?) (出典: 走行 距離 課税(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
